Bài Viết Xem Nhiều











Các bước thực hiện thanh toán bù trừ công nợ và khấu trừ thuế gtgt
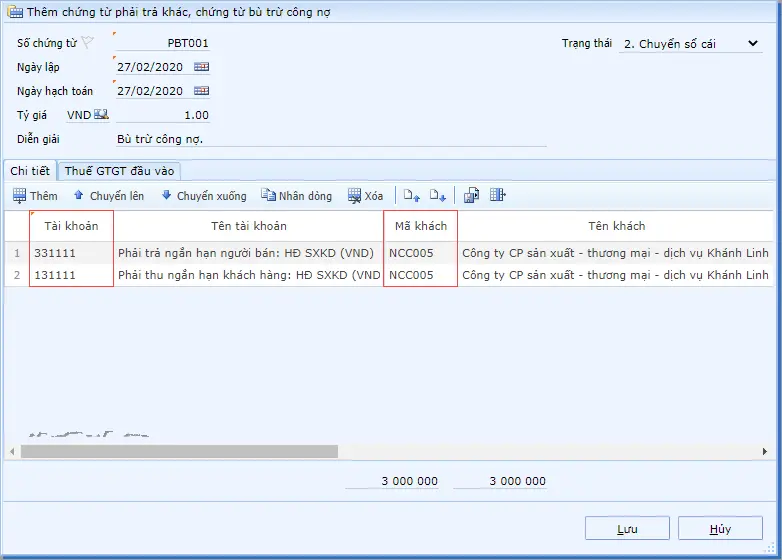
Các bước thực hiện thanh toán bù trừ công nợ và khấu trừ thuế GTGT là một quy trình quan trọng mà doanh nghiệp cần nắm rõ để đảm bảo tuân thủ các quy định của pháp luật về thuế và tài chính. Khi thực hiện thanh toán bù trừ công nợ, doanh nghiệp phải có biên bản đối chiếu số liệu giữa hai bên liên quan, xác nhận rõ việc thanh toán giữa hàng hóa, dịch vụ mua vào và bán ra, hoặc vay mượn hàng. Đối với trường hợp có bên thứ ba tham gia, cần phải có biên bản ba bên xác nhận. Ngoài ra, nếu thanh toán liên quan đến vay mượn tiền, hợp đồng vay mượn phải được lập trước đó và có chứng từ chuyển tiền qua ngân hàng. Đặc biệt, nếu phần giá trị thanh toán còn lại từ 20 triệu đồng trở lên, cần có chứng từ thanh toán không dùng tiền mặt để đảm bảo khấu trừ thuế GTGT. Việc tuân thủ đúng các bước này sẽ giúp doanh nghiệp không chỉ giảm thiểu rủi ro pháp lý mà còn tối ưu hóa các khoản chi phí hợp lý và thuế phải nộp.
Căn cứ pháp lý
Căn cứ pháp lý liên quan đến các bước thực hiện thanh toán bù trừ công nợ và khấu trừ thuế GTGT bao gồm:- Thông tư 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn thi hành Luật thuế giá trị gia tăng, quy định về điều kiện khấu trừ thuế GTGT đầu vào tại Điều 15.
- Khoản 4 Điều 15 quy định về các trường hợp thanh toán không dùng tiền mặt, trong đó có việc thanh toán bù trừ giữa giá trị hàng hóa, dịch vụ mua vào và bán ra, hoặc vay mượn hàng hóa, dịch vụ. Theo đó, doanh nghiệp phải có biên bản đối chiếu số liệu và xác nhận giữa các bên liên quan, hoặc biên bản bù trừ công nợ khi có bên thứ ba tham gia.
- Thông tư 26/2015/TT-BTC sửa đổi, bổ sung Thông tư 219/2013/TT-BTC, bổ sung các quy định về khấu trừ thuế GTGT liên quan đến các hình thức thanh toán bù trừ công nợ qua các bên thứ ba.
- Thông tư 78/2014/TT-BTC (sửa đổi, bổ sung tại Thông tư 96/2015/TT-BTC) về các khoản chi được trừ khi xác định thu nhập chịu thuế, quy định rõ rằng các khoản thanh toán có chứng từ hợp pháp và thanh toán không dùng tiền mặt (với các khoản từ 20 triệu đồng trở lên) sẽ được đưa vào chi phí hợp lý.
Thanh toán bù trừ công nợ có được khấu trừ thuế GTGT hay không?
Theo quy định tại Thông tư 219/2013/TT-BTC và sửa đổi bổ sung tại Thông tư 26/2015/TT-BTC, thanh toán bù trừ công nợ có thể được khấu trừ thuế GTGT nếu đáp ứng đầy đủ các điều kiện sau:- Biên bản đối chiếu số liệu: Doanh nghiệp phải có biên bản đối chiếu số liệu và xác nhận giữa hai bên về việc thanh toán bù trừ giữa hàng hóa, dịch vụ mua vào và bán ra, hoặc vay mượn hàng.
- Biên bản ba bên trong trường hợp có bên thứ ba: Nếu thanh toán bù trừ công nợ có sự tham gia của bên thứ ba (ví dụ như người trung gian), cần có biên bản bù trừ công nợ của ba bên để làm căn cứ khấu trừ thuế.
- Hợp đồng vay, mượn tiền: Trong trường hợp bù trừ công nợ có liên quan đến vay, mượn tiền, phải có hợp đồng vay mượn tiền được lập trước và chứng từ chuyển tiền từ tài khoản của bên cho vay sang tài khoản của bên đi vay.
- Chứng từ thanh toán qua ngân hàng: Nếu phần giá trị còn lại sau khi bù trừ là từ 20 triệu đồng trở lên, thì doanh nghiệp phải có chứng từ thanh toán qua ngân hàng để được khấu trừ thuế GTGT.
Hóa đơn bị tẩy xóa thì có được khấu trừ thuế GTGT đầu vào?
Theo Điều 14, Khoản 15 của Thông tư 219/2013/TT-BTC, hóa đơn bị tẩy xóa sẽ không được tính để khấu trừ thuế GTGT đầu vào. Cụ thể, các trường hợp không được khấu trừ thuế GTGT đầu vào bao gồm:- Hóa đơn giả,
- Hóa đơn bị tẩy xóa,
- Hóa đơn khống (không có hàng hóa, dịch vụ kèm theo).
Thanh toán bằng hình thức bù trừ có được đưa vào chi phí?
Theo Điều 6, Thông tư 78/2014/TT-BTC (sửa đổi, bổ sung bởi Điều 4 Thông tư 96/2015/TT-BTC) về các khoản chi được trừ khi xác định thu nhập chịu thuế, thanh toán bằng hình thức bù trừ công nợ có thể được đưa vào chi phí hợp lý nếu đáp ứng đủ các điều kiện sau:- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp: Khoản thanh toán bù trừ công nợ phải liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Có hóa đơn, chứng từ hợp pháp: Doanh nghiệp cần có hóa đơn, chứng từ hợp pháp theo quy định của pháp luật để chứng minh khoản chi.
- Chứng từ thanh toán không dùng tiền mặt: Nếu khoản chi từ 20 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt (chẳng hạn như chuyển khoản qua ngân hàng, chứng từ chuyển tiền hoặc biên bản bù trừ công nợ hợp pháp).
Tóm lại, các bước thực hiện thanh toán bù trừ công nợ và khấu trừ thuế GTGT yêu cầu doanh nghiệp tuân thủ nghiêm ngặt các quy định pháp lý để đảm bảo tính hợp pháp và hiệu quả trong việc khấu trừ thuế. Đầu tiên, doanh nghiệp phải có biên bản đối chiếu số liệu và xác nhận giữa các bên liên quan. Trong trường hợp có bên thứ ba tham gia, cần có biên bản bù trừ công nợ ba bên. Đồng thời, hợp đồng vay, mượn tiền và chứng từ chuyển tiền hợp pháp cũng là yếu tố quan trọng. Đặc biệt, nếu phần giá trị còn lại sau bù trừ từ 20 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán qua ngân hàng để được khấu trừ thuế. Việc tuân thủ đúng các bước này không chỉ giúp doanh nghiệp tuân thủ quy định mà còn đảm bảo quyền lợi trong việc khấu trừ thuế GTGT đầu vào.A/c tham khảo thêm:
⇒ Dịch vụ khôi phục mã số thuế công ty tại hoàng mai
⇒ học kế toán thực hành tại bắc ninh
⇒ thanh lý tài sản cố định trong công ty cổ phần
Các tin cũ hơn
Gọi điện

Chat Zalo





Bài Viết Mới Nhất