Bài Viết Xem Nhiều











Cách Tính Thuế Thu Nhập Cá Nhân Năm 2024
Cách tính thuế thu nhập cá nhân theo quy định mới nhất, các khoản được miễn thuế TNCN, các khoản giảm trừ TNCN đối với tiền lương, tiền công được Kế Toán Minh Việt chia sẻ trong bài viết dưới đây:
Thuế thu nhập là thuế đánh vào thu nhập của cá nhân bao gồm tiền cá nhân nhận được từ tiền lương, tiền công. Vậy người lao động phải chịu mức thuế là bao nhiêu, cách tính thuế thu nhập cá nhân như thế nào?
Cách tính thuế thu nhập cá nhân năm 2024
Căn cứ pháp lý:
- Thông tư 111/2013/TT-BTC
- Thông tư 92/2015/TT-BCT
Thuế TNCN được tính theo công thức
|
Thuế TNCN phải nộp |
= |
Thuế suất |
x |
Thu nhập tính thuế |
Trong đó:
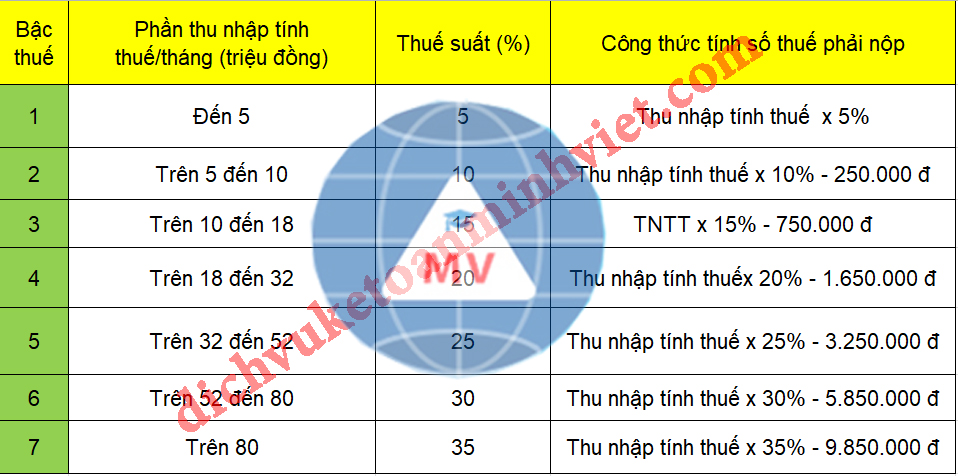
*Thuế suất được tính theo 3 trường hợp
TH1: Đối với lao động có thời gian làm việc trên 3 tháng:
TH2: Đối với lao động có thời gian làm việc dưới 3 tháng:
Lao động có thời gian làm việc dưới 3 tháng thuế suất TNCN được tính là 10%
Tức là:
|
Thuế TNCN phải nộp |
= |
Thu nhập tính thuế |
x |
10% |
TH3: Đối với lao động là cá nhân không cư trú:
Cá nhân là lao động nhưng không cư trú thuế suất TNCN được tính là 20%
Tức là
|
Thuế TNCN phải nộp |
= |
Thu nhập tính thuế |
x |
20% |
*Thu nhập tính thuế :
Thu nhập tính thuế được tính bằng:
|
Thu nhập tính thuế |
= |
Tổng thu nhập |
- |
Các khoản miễn thuế |
|
Các khoản giảm trừ |
||||
|
Các khoản không chịu thuế |
Trong đó:
Các khoản miễn thuế bao gồm:
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất
- Thu nhập từ chuyển nhượng, nhận thừa kế giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ…
- Tiền lương làm thêm, làm tăng ca được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định của pháp luật
Ví dụ: Ban ngày được trả 20.000 đồng/giờ, làm thêm ban đêm được trả 30.000 đồng/giờ thì số tiền làm thêm ban đêm nhận được có 20.000 đồng phải chịu thuế TNCN, 10.000 đồng vượt trội không chịu thuế TNCN.
- Thu nhập từ lãi tiền gửi tại ngân hàng, lãi từ hợp đồng bảo hiểm nhân thọ
Các khoản giảm trừ thuế TNDN bao gồm:
- Giảm trừ đối với người nộp thuế: 9 triệu đồng/tháng (108 triệu đồng/năm);
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học.
- Giảm trừ đối với mỗi người phụ thuộc: 3,6 triệu đồng/tháng (43,2 triệu đồng/năm);
- Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và bảo hiểm nghề nghiệp trong một số lĩnh vực đặc biệt.
Các khoản không chịu thuế bao gồm:
- Tiền ăn trưa, ăn giữa ca không vượt quá 730.000 đồng/tháng
- Tiền phụ cấp trang phục không quá 5.000.000 đồng/năm
- Phụ cấp điện thoại, tiền xăng xe, tiền công tác phí
Các tin cũ hơn






Bài Viết Mới Nhất