Bài Viết Xem Nhiều











Cách tính và hạch toán thuế xuất khẩu mới nhất 2024
Năm 2024, quy định về cách tính và hạch toán thuế xuất khẩu đã được cập nhật nhằm tối ưu hóa quá trình thu thuế và hỗ trợ doanh nghiệp trong việc tuân thủ các quy định pháp luật. Để tính thuế xuất khẩu, doanh nghiệp cần xác định trị giá tính thuế dựa trên giá FOB hoặc giá DAF, sau đó áp dụng thuế suất tương ứng theo biểu thuế xuất khẩu hiện hành. Trị giá tính thuế là giá bán tại cửa khẩu xuất, không bao gồm phí vận tải và bảo hiểm. Công thức cơ bản là: Thuế xuất khẩu = Trị giá tính thuế x Thuế suất thuế xuất khẩu.
Việc hạch toán thuế xuất khẩu cũng được thực hiện một cách rõ ràng và chi tiết hơn. Doanh nghiệp sử dụng tài khoản 3333 để phản ánh số thuế xuất khẩu phải nộp và tình hình thanh toán thuế. Các bút toán liên quan bao gồm ghi nhận doanh thu, phản ánh số thuế phải nộp, và thanh toán tiền thuế vào ngân sách nhà nước. Sử dụng phần mềm kế toán hiện đại như MISA AMIS sẽ giúp doanh nghiệp tự động hóa và quản lý việc hạch toán thuế xuất khẩu một cách hiệu quả, đảm bảo tuân thủ đúng các quy định mới nhất của pháp luật năm 2024.
1. Khái niệm thuế xuất khẩu là gì
Thuế xuất khẩu là loại thuế do nhà nước áp đặt lên hàng hóa khi chúng được đưa ra khỏi quốc gia để xuất khẩu.Mục đích của thuế xuất khẩu bao gồm:
- Tăng nguồn thu ngân sách: Thuế xuất khẩu giúp gia tăng nguồn thu cho ngân sách nhà nước.
- Kiểm soát xuất khẩu: Thuế này giúp kiểm soát lượng hàng hóa xuất khẩu, bảo vệ nguồn tài nguyên quốc gia và duy trì cân đối cung cầu trong nước.
- Điều chỉnh thị trường: Thuế xuất khẩu giúp giảm thiểu tác động tiêu cực của việc xuất khẩu quá mức lên thị trường nội địa.
2. Căn cứ tính thuế xuất khẩu
Theo Điều 5 Luật Thuế xuất khẩu, căn cứ tính thuế xuất nhập khẩu được quy định như sau:- Số tiền thuế xuất khẩu: Được tính dựa trên trị giá tính thuế và thuế suất của từng mặt hàng tại thời điểm tính thuế.
- Thuế suất hàng hóa: Được quy định cụ thể cho từng mặt hàng trong biểu thuế xuất khẩu. Trong trường hợp hàng hóa xuất khẩu sang nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi về thuế xuất khẩu trong quan hệ thương mại với Việt Nam, thì thuế suất sẽ được thực hiện theo các thỏa thuận này
3. Trị giá tính thuế, thời điểm tính thuế và thời hạn nộp thuế
3.1 Trị giá tính thuế Trị giá tính thuế được xác định dựa trên trị giá hải quan theo quy định của Luật hải quan. Đối với hàng hóa xuất khẩu, trị giá tính thuế là giá bán tại cửa khẩu xuất theo hợp đồng giá FOB hoặc giá DAF, không bao gồm phí vận tải (F) và phí bảo hiểm (I).Trị giá tính thuế = Giá FOB (DAF) x tỷ giá tính thuế
3.2 Thời điểm tính thuế Thời điểm tính thuế xuất khẩu là khi doanh nghiệp cần xác định giá trị hàng hóa để tính thuế xuất khẩu phải nộp. Theo Khoản 2, Điều 8 Luật thuế xuất nhập khẩu, thời điểm này là lúc đăng ký tờ khai hải quan cho hàng hóa xuất khẩu. Tại thời điểm này, doanh nghiệp sử dụng tỷ giá tính thuế do Ngân hàng Nhà nước Việt Nam công bố để quy đổi giá trị hàng hóa từ ngoại tệ sang đồng Việt Nam (VND).
Đối với hàng hóa xuất khẩu hoặc nhập khẩu không chịu thuế, miễn thuế hoặc áp dụng một mức thuế nhất định trong hạn ngạch thuế quan, nếu có sự thay đổi về tình trạng miễn thuế hoặc thuế suất do điều chỉnh pháp luật, thì thuế sẽ được tính dựa trên tờ khai hải quan được đăng ký mới nhất.
3.3 Thời hạn nộp thuế Theo Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, thời hạn nộp thuế xuất khẩu như sau:
- Hàng hóa xuất khẩu, nhập khẩu chịu thuế phải nộp thuế trước khi thông quan hoặc giải phóng hàng hóa, trừ trường hợp quy định tại Khoản 2 Điều này. Nếu được tổ chức tín dụng bảo lãnh số thuế phải nộp, hàng hóa có thể thông quan hoặc giải phóng, nhưng phải nộp tiền chậm nộp theo Luật quản lý thuế kể từ ngày thông quan hoặc giải phóng hàng hóa đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày từ ngày đăng ký tờ khai hải quan.
- Người nộp thuế áp dụng chế độ ưu tiên theo Luật hải quan được nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng trong tháng chậm nhất vào ngày thứ 10 của tháng kế tiếp. Quá thời hạn này, nếu chưa nộp thuế, người nộp thuế phải nộp đủ số thuế nợ và tiền chậm nộp theo quy định của Luật quản lý thuế.
4. Phương pháp tính thuế xuất khẩu
4.1 Phương pháp tính thuế xuất khẩu theo tỷ lệ %Căn cứ Khoản 3, Điều 4 Luật thuế xuất nhập khẩu, phương pháp tính thuế xuất khẩu theo tỷ lệ phần trăm (%) được xác định như sau:
Phương pháp tính thuế theo tỷ lệ phần trăm là cách xác định số thuế phải nộp dựa trên phần trăm (%) của trị giá tính thuế hàng hóa xuất khẩu, nhập khẩu.
Công thức tính thuế xuất khẩu:
Thuế xuất khẩu = Trị giá tính thuế x Thuế suất thuế xuất khẩu.
Ví dụ:
Nếu trị giá tính thuế của một lô hàng là 200.000 USD và thuế suất là 15%, thì thuế xuất khẩu sẽ được tính như sau:
200.000 USD×15%=30.000 USD200.000 , ext{USD} imes 15\% = 30.000 , ext{USD}200.000USD×15%=30.000USD
Như vậy, số tiền thuế xuất khẩu phải nộp cho lô hàng này sẽ là 30.000 USD.
4.2 Phương pháp tính thuế tuyệt đối
Dựa trên Khoản 4, Điều 3 Luật thuế xuất nhập khẩu, phương pháp tính thuế tuyệt đối được quy định như sau:
Phương pháp tính thuế tuyệt đối là việc quy định một số tiền thuế cố định cho mỗi đơn vị hàng hóa xuất khẩu hoặc nhập khẩu.
Công thức tính thuế xuất khẩu như sau:
Thuế xuất khẩu = Số lượng hàng hóa x Mức thuế tuyệt đối.
Ví dụ:
Nếu mức thuế tuyệt đối là 7 USD/kg và lô hàng xuất khẩu có trọng lượng 1.500 kg, thì thuế xuất khẩu sẽ là 1.500 kg x 7 USD/kg = 10.500 USD.
4.3 Phương pháp tính thuế hỗn hợp
Phương pháp tính thuế hỗn hợp là việc kết hợp áp dụng đồng thời phương pháp tính thuế theo tỷ lệ phần trăm và phương pháp tính thuế tuyệt đối để xác định số tiền thuế cho hàng hóa xuất khẩu, nhập khẩu.
Công thức tính thuế xuất khẩu như sau:
Thuế xuất khẩu = (Trị giá tính thuế x Thuế suất theo tỷ lệ phần trăm) + (Số lượng hàng hóa x Mức thuế tuyệt đối)
Ví dụ:
Nếu trị giá tính thuế là 150,000 USD với thuế suất 8% và mức thuế tuyệt đối là 2.5 USD/kg cho lô hàng 1,500 kg => thuế xuất khẩu = (150,000 USD x 8%) + (1,500 kg x 2.5 USD/kg) = 12,000 USD + 3,750 USD = 15,750 USD.
Chú ý: Để xác định thuế suất và mức thuế tuyệt đối áp dụng cho từng loại hàng hóa, cần phải dựa vào tính chất và cấu tạo của hàng hóa mà công ty xuất nhập khẩu.
5. Hạch toán thuế xuất khẩu
5.1. Tài khoản sử dụng: Trong quá trình hạch toán, kế toán sẽ sử dụng tài khoản 3333 để phản ánh số thuế xuất khẩu và nhập khẩu phải nộp, cũng như tình hình thanh toán các loại thuế này. Trong một số trường hợp đặc biệt, tài khoản 3333 có thể có số dư bên Nợ. Số dư bên Nợ của tài khoản này thể hiện số thuế xuất khẩu đã nộp vượt quá số thuế phải nộp, hoặc số thuế đã nộp nhưng được miễn, giảm hoặc hoàn thuế mà chưa thực hiện việc hoàn thuế.
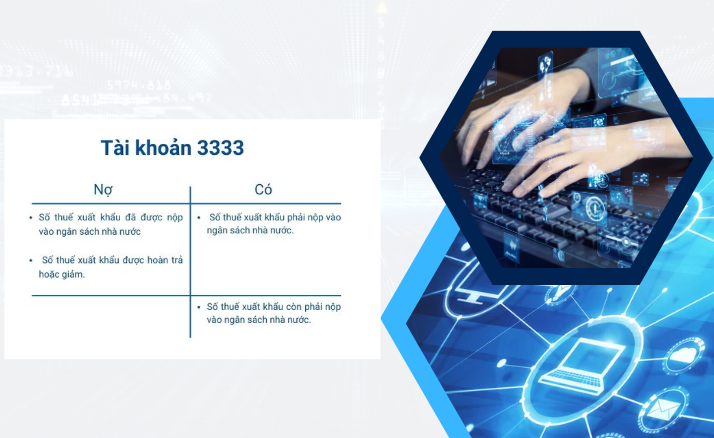
5.2.Phương pháp hạch toán thuế xuất khẩu
a. Hạch toán thuế xuất khẩu phải nộp khi bán hàng hóa, cung cấp dịch vụ: – Trường hợp kế toán xác định ngay số thuế xuất khẩu phải nộp tại thời điểm giao dịch phát sinh, bút toán ghi nhận doanh thu bán hàng và cung cấp dịch vụ không bao gồm thuế xuất khẩu như sau:
Nợ các TK 111, 112, 131 (tổng giá trị thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 3333 – Thuế xuất nhập khẩu (chi tiết thuế xuất khẩu).
– Trường hợp không tách ngay được thuế xuất khẩu phải nộp khi giao dịch phát sinh, doanh thu bán hàng và cung cấp dịch vụ được ghi nhận bao gồm cả thuế xuất khẩu. Định kỳ, khi xác định số thuế xuất khẩu phải nộp, kế toán ghi giảm doanh thu:
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 3333 – Thuế xuất nhập khẩu (chi tiết thuế xuất khẩu).
b. Nộp thuế xuất khẩu vào ngân sách nhà nước Khi nộp thuế xuất khẩu vào ngân sách nhà nước, bút toán ghi nhận như sau:
Nợ TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế xuất khẩu)
Có các TK 111, 112,…
c. Trường hợp thuế xuất khẩu được hoàn hoặc giảm (nếu có) Khi thuế xuất khẩu được hoàn hoặc giảm, kế toán ghi nhận:
Nợ các TK 111, 112, 3333
Có TK 711 – Thu nhập khác.
d. Hạch toán xuất khẩu ủy thác (áp dụng tại bên giao ủy thác) – Khi bán hàng hóa, dịch vụ chịu thuế xuất khẩu, kế toán ghi nhận doanh thu và số thuế xuất khẩu phải nộp theo quy định như trong trường hợp xuất khẩu thông thường đã nêu ở mục a.
– Khi nhận được chứng từ nộp thuế từ bên nhận ủy thác, bên giao ủy thác ghi nhận giảm nghĩa vụ thuế xuất khẩu đối với ngân sách nhà nước:
Nợ TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế xuất khẩu)
Có các TK 111, 112 (nếu thanh toán ngay cho bên nhận ủy thác)
Có TK 3388 – Phải trả khác (nếu chưa thanh toán ngay tiền thuế xuất khẩu cho bên nhận ủy thác)
Có TK 138 – Phải thu khác (giảm số tiền đã ứng cho bên nhận ủy thác để nộp thuế xuất khẩu).
– Bên nhận ủy thác không ghi nhận số thuế xuất khẩu phải nộp như bên giao ủy thác mà chỉ ghi nhận số tiền đã nộp thay, ghi:
Nợ TK 138 – Phải thu khác (thu lại số tiền đã nộp hộ)
Nợ TK 3388 – Phải trả khác (trừ vào số tiền đã nhận của bên giao ủy thác)
Có các TK 111, 112.
6. Bài tập hạch toán thuế xuất khẩu
Ví dụ: Công ty ABC hạch toán hàng tồn kho theo phương pháp kê khai thường xuyên và áp dụng phương pháp khấu trừ thuế GTGT. Trong năm 2023, công ty phát sinh các nghiệp vụ sau:1/ Nghiệp vụ 1: Tháng 6/2023, công ty ABC xuất kho một lô hàng hóa trị giá 12 triệu đồng để xuất khẩu qua đơn vị nhận ủy thác là công ty A.
2/ Nghiệp vụ 2: Tháng 8/2023, công ty A thông báo đã xuất khẩu hàng hóa cho công ty B với giá FOB là 3.000 USD. Tỷ giá thực tế là 23.500 VND/USD. Tỷ giá trên tờ khai hải quan là 23.600 VND/USD, thuế xuất khẩu 15%.
Công ty A nộp thuế thay cho công ty ABC bằng hình thức chuyển khoản.
Yêu cầu: Định khoản các nghiệp vụ trên
Giải:
1/ Nghiệp vụ 1:
Hạch toán tại công ty ABC (bên ủy thác):
Nợ TK 157: 12 triệu đồng
Có TK 156: 12 triệu đồng
Công ty A (bên nhận ủy thác) không thực hiện hạch toán cho nghiệp vụ này.
2/ Nghiệp vụ 2:
Trị giá tính thuế: 3.000 USD x 23.600 VND/USD = 70.800.000 VND
Thuế xuất khẩu: 70.800.000 VND x 15% = 10.620.000 VND
Doanh thu bao gồm thuế: 3.000 USD x 23.500 VND/USD = 70.500.000 VND
Hạch toán tại công ty ABC (bên ủy thác):
Bút toán 1: Ghi nhận doanh thu
Nợ TK 131: 70.500.000 VND
Có TK 511: 59.880.000 VND
Có TK 3333: 10.620.000 VND
Bút toán 2: Ghi nhận giá vốn
Nợ TK 632: 12.000.000 VND
Có TK 157: 12.000.000 VND
Hạch toán tại công ty A (bên nhận ủy thác):
Bút toán 1: Ghi nhận phải thu từ khách hàng B
Nợ TK 1388: 70.500.000 VND
Có TK 3388: 70.500.000 VND
Bút toán 2: Ghi nhận thuế xuất khẩu đã nộp hộ
Nợ TK 1388: 10.620.000 VND
Có TK 112: 10.620.000 VND
Khai giảng liên tục các khóa học kế toán thực hành thực tế do Kế Toán Minh Việt tổ chức liên tục mở các khóa đào tạo kế toán thực hành tại Thanh Xuân và khóa đào tạo kế toán thực hành tại Long Biên, khóa đào tạo kế toán thực hành tại Bắc Ninh, khóa đào tạo kế toán thực hành tại Thủ Đức có đầy đủ cả 3 ca học sáng, chiều, tối
Cách tính và hạch toán thuế xuất khẩu là một phần quan trọng trong hoạt động kinh doanh của các doanh nghiệp xuất nhập khẩu. Việc nắm vững phương pháp tính thuế, bao gồm tỷ lệ phần trăm và thuế tuyệt đối, giúp doanh nghiệp xác định chính xác số thuế phải nộp, tránh sai sót và rủi ro pháp lý.
Hạch toán thuế xuất khẩu cần được thực hiện đúng theo quy định của pháp luật, sử dụng các tài khoản kế toán thích hợp như TK 3333 để phản ánh tình hình nộp thuế. Đặc biệt, đối với các trường hợp xuất khẩu ủy thác, việc phối hợp giữa bên giao và bên nhận ủy thác trong việc ghi nhận doanh thu, giá vốn và số thuế đã nộp là rất quan trọng. Bằng cách này, doanh nghiệp không chỉ đảm bảo tuân thủ các quy định thuế mà còn có thể quản lý tài chính một cách hiệu quả. Việc hạch toán chính xác còn giúp doanh nghiệp theo dõi được các khoản thuế được hoàn, giảm và quản lý tốt các khoản phải nộp. Nắm vững cách tính và hạch toán thuế xuất khẩu giúp doanh nghiệp hoạt động hiệu quả và bền vững trong môi trường kinh doanh toàn cầu.
Các tin cũ hơn
Gọi điện

Chat Zalo





Bài Viết Mới Nhất