Bài Viết Xem Nhiều











Cách Viết Hóa Đơn GTGT Theo Quy Định Mới Nhất 2019
Một trong những công việc của kế toán doanh nghiệp là viết hóa đơn GTGT. Để viết hóa đơn GTGT theo đúng quy định pháp luật cần chú ý những gì. Kế Toán Minh Việt xin chia sẻ cách viết hóa đơn GTGT theo quy định mới nhất
1. Theo Điều 16 của Thông tư 39/2014/TT-BTC được sửa đổi bổ sung: Điều 3 của Thông tư 26/2015/TT-BTC và khoản 1, Điều 1 Thông tư 37/2017/TT-BTC về lập (viết) hóa đơn GTGT mới nhất.
2. Nguyên tắc viết hóa đơn GTGT.
Theo quy định tại Thông tư hướng dẫn mới nhất thì:
- Khi bán hàng người bán phải lập (viết) hóa đơn khi bán hàng, dịch vụ.
Kể cả hàng hóa, dịch vụ dùng để khuyến mãi quảng cáo (trừ hàng hoá luân chuyển nội bộ, tiêu dùng nội bộ để tiếp tục quá trình sản xuất).
Theo Điểm a Khoản 7 Điều 3 Thông tư 26/2015/TT-BTC.
Nội dung trên hóa đơn GTGT phải đảm bảo:
- Dùng cùng màu mực,loại mực không phai, không sử dụng mực đỏ
- Đúng nội dung nghiệp vụ kinh tế phát sinh
- Chữ số và chữ viết phải liên tục, không ngắt quãng, không viết hoặc in đè lên chữ in sẵn và gạch chéo phần còn trống (nếu có).
Lưu ý trong trường hợp Hoá đơn tự in hoặc hoá đơn đặt in được lập bằng máy tính nếu có phần còn trống trên hoá đơn thì không phải gạch chéo.
Theo Điểm a Khoản 7 Điều 3 Thông tư 26/2015/TT-BTC
Hóa đơn được lập một lần thành nhiều liên thì phải đảm bảo:
Nội dung lập trên hóa đơn phải được thống nhất trên các liên hóa đơn có cùng một số.
Lưu ý đối với hóa đơn thu cước dịch vụ viễn thông, hóa đơn tiền điện, hóa đơn tiền nước, hóa đơn thu phí của các ngân hàng, vé vận tải hành khách của các đơn vị vận tải, các loại tem, vé, thẻ và một số trường hợp theo hướng dẫn của Bộ Tài chính, khi lập hóa đơn được thay thế liên 1 bằng bảng kê chi tiết số hóa đơn thực tế đã lập. Chi tiết mỗi số hóa đơn giao khách hàng được thể hiện trên một dòng của Bảng kê với đầy đủ các tiêu thức đã được đăng ký tại hóa đơn mẫu gửi cùng Thông báo phát hành hóa đơn đến cơ quan thuế quản lý trực tiếp.
Bảng kê được lập hàng tháng, được in ra giấy để lưu trữ bảo quản hoặc lưu trữ bằng phương tiện điện tử (Ví dụ như: bút nhớ (đĩa flash USB), đĩa CD và DVD, đĩa cứng gắn ngoài, đĩa cứng gắn trong). Việc bảo quản, lưu trữ bảng kê thực hiện theo quy định hiện hành về bảo quản, lưu trữ tài liệu kế toán. Nếu lưu trữ bằng giấy thì bảng kê phải có đầy đủ tên, chữ ký người lập bảng kê; tên, chữ ký thủ trưởng đơn vị; dấu đơn vị. Nếu lưu trữ bằng phương tiện điện tử thì bảng kê phải có chữ ký điện tử của đơn vị và nội dung bảng kê phải đảm bảo có thể truy cập kết xuất và in ra giấy khi cần tham chiếu. Các đơn vị phải chịu trách nhiệm về tính chính xác và đầy đủ thông tin trên bảng kê hóa đơn đã lập trong ngày, trong tháng và phải đảm bảo lưu trữ để cung cấp cho cơ quan thuế và các cơ quan chức năng khác khi có yêu cầu”.
Điểm a Khoản 3 Điều 5 Thông tư 119/2014/TT-BTC.
Hóa đơn được lập theo thứ tự liên tục từ số nhỏ đến số lớn.
Lưu ý đối với trường hợp tổ chức kinh doanh có nhiều đơn vị trực thuộc trực tiếp bán hàng hoặc nhiều cơ sở nhận ủy nhiệm cùng sử dụng hình thức hóa đơn đặt in có cùng ký hiệu theo phương thức phân chia cho từng cơ sở trong toàn hệ thống thì tổ chức kinh doanh phải có sổ theo dõi phân bổ số lượng hóa đơn cho từng đơn vị trực thuộc, từng cơ sở nhận ủy nhiệm. Các đơn vị trực thuộc, cơ sở nhận ủy nhiệm phải sử dụng hóa đơn theo thứ tự từ số nhỏ đến số lớn trong phạm vi số hóa đơn được phân chia.
Lưu ý đối với trường hợp tổ chức kinh doanh có nhiều cơ sở bán hàng hoặc nhiều cơ sở được ủy nhiệm đồng thời cùng sử dụng một loại hóa đơn tự in, hóa đơn điện tử có cùng ký hiệu theo phương thức truy xuất ngẫu nhiên từ một máy chủ thì tổ chức kinh doanh phải có quyết định phương án cụ thể về việc truy xuất ngẫu nhiên của các cơ sở bán hàng và đơn vị được ủy nhiệm. Thứ tự lập hóa đơn được tính từ số nhỏ đến số lớn cho hóa đơn truy xuất toàn hệ thống của tổ chức kinh doanh.
Điểm d, Khoản 1, Điều 16 của Thông tư 39/2014/TT-BTC.
3. Hướng dẫn cách viết hóa đơn GTGT chi tiết
Sử dụng hoá đơn GTGT là đối tượng nào?
Sử dụng hóa đơn GTGT đối với các Tổ chức khai và tính nộp thuế GTGT theo phương pháp khấu trừ khi bán hàng hóa, cung ứng dịch vụ
Cách viết hóa đơn GTGT như sau:
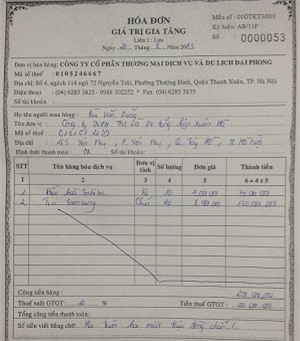
Hóa đơn GTGT thông thường bao gồm các chỉ tiêu như: Ngày tháng năm; Tên, địa chỉ, mã số thuế người bán; Số thứ tự, tên hàng hóa, dịch vụ, đơn vị tính, số lượng, đơn giá, thành tiền; Hình thức thanh toán; Cộng tiền hàng; Thuế suất GTGT; Thuế GTGT; Tổng cộng tiền thanh toán;Số tiền viết bằng chữ; Người đi mua hàng ký.
a. Hướng dẫn cách viết hóa đơn GTGT đối với chỉ tiêu “ngày tháng năm” trên hóa đơn GTGT.
– Đối với xây dựng, lắp đặt: Là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền.
– Đối với bán hàng hóa: là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
– Đối với hoạt động cung cấp điện sinh hoạt, nước sinh hoạt, DV viễn thông, dịch vụ truyền hình:Chậm nhất không quá bảy ngày kế tiếp kể từ ngày ghi chỉ số điện, nước tiêu thụ trên đồng hồ hoặc ngày kết thúc kỳ quy ước đối với việc cung cấp DV viễn thông, truyền hình.
– Đối với bán xăng dầu, cung cấp dịch vụ ngân hàng, chứng khoán: ngày lập hóa đơn thực hiện định kỳ theo hợp đồng giữa hai bên (kèm bảng kê hoặc chứng từ khác có xác nhận của hai bên) nhưng chậm nhất là ngày cuối cùng của tháng phát sinh hoạt động mua bán hàng
– Đối với cung ứng dịch vụ: là ngày hoàn thành việc cung ứng DV, không phân biệt đã thu được tiền hay chưa thu được tiền. Nếu thu tiền trước hoặc trong khi cung ứng DV thì ngày lập hóa đơn là ngày thu tiền.
– Đối với hàng hóa, dịch vụ xuất khẩu: Người xuất khẩu tự xác định phù hợp với thỏa thuận giữa người xuất khẩu và người nhập khẩu. Ngày xác định doanh thu xuất khẩu để tính thuế là ngày xác nhận hoàn tất thủ tục hải quan trên tờ khai hải quan (điều khoản này đã bị bãi bỏ bởi bởi Điểm b Khoản 3 Điều 5 Thông tư 119/2014/TT-BTC).
– Đối với việc bán dầu thô, khí thiên nhiên, dầu khí chế biến và một số trường hợp đặc thù thực hiện theo hướng dẫn riêng của Bộ Tài chính.
– Nếu giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì Mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.
– Đối với tổ chức kinh doanh BĐS, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng có thực hiện thu tiền theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng thì ngày lập hóa đơn là ngày thu tiền.
Điểm a, Khoản 2, Điều 16 của Thông tư 39/2014/TT-BTC.
b. Hướng dẫn cách viết hóa đơn GTGT đối với chỉ tiêu “Tên, địa chỉ, mã số thuế người bán”.
Thông thường thông tin của người bán hàng đã được in sẵn trên hoá đơn
– “Mã số thuế”: Viết chính xác mã số thuế của bên mua và bên bán.
Trường hợp 1: Tổ chức bán hàng có đơn vị trực thuộc có MST trực tiếp bán hàng thì ghi tên, địa chỉ, MST của đơn vị trực thuộc.
Trường hợp 2: Đơn vị trực thuộc không có MST thì ghi mã số thuế của trụ sở chính.
– “Tên, địa chỉ”: ghi tên đầy đủ hoặc tên viết tắt theo giấy chứng nhận đăng ký kinh doanh, đăng ký thuế. Nếu tên, địa chỉ người mua quá dài thì người bán được viết tắt một số từ như sau:
“Phường” thành “P”; “Quận” thành “Q”, “Thành phố” thành “TP”, “Việt Nam” thành “VN” hoặc “Cổ phần” là “CP”, “Trách nhiệm Hữu hạn” thành “TNHH”, “khu công nghiệp” thành “KCN”, “sản xuất” thành “SX”, “Chi nhánh” thành “CN”…nhưng phải đảm bảo đầy đủ số nhà, tên đường phố, phường, xã, quận, huyện, thành phố, xác định được chính xác tên, địa chỉ doanh nghiệp và phù hợp với đăng ký kinh doanh, đăng ký thuế của doanh nghiệp (xem thêm tại Khoản 9.2 Mục 9 Công văn 1839/TCT-CS năm 2014).
Trường hợp 3: bán HHDV từ 200.000 đồng trở lên mỗi lần, người mua không lấy hóa đơn hoặc không cung cấp tên, địa chỉ, mã số thuế (nếu có). Thì vẫn phải lập hóa đơn và ghi rõ “người mua không lấy hoá đơn” hoặc “người mua không cung cấp tên, địa chỉ, mã số thuế.
Đối với các đơn vị bán lẻ xăng dầu, nếu người mua không yêu cầu lấy hoá đơn. Cuối ngày đơn vị phải lập chung một hoá đơn cho tổng doanh thu người mua không lấy hoá đơn phát sinh trong ngày.
Điểm b Khoản 7 Điều 3 TT 26/2015/TT-BTC
c. Đối với chỉ tiêu “Số thứ tự, tên hàng hóa, dịch vụ, đơn vị tính, số lượng, đơn giá, thành tiền” cách viết hóa đơn GTGT như sau:
– “Số thứ tự”: Ghi lần lượt số thứ tự của từng mặt hàng.
– “Tên hàng hoá dịch vụ”: Viết đầy đủ tên hàng hoá dịch vụ như lúc nhập.
Nếu người bán quy định mã hàng hóa, dịch vụ để quản lý thì khi ghi hóa đơn phải ghi cả mã hàng hóa và tên hàng hóa.
Với hàng hóa cần phải đăng ký quyền sử dụng, quyền sở hữu thì phải ghi trên hóa đơn các loại số hiệu, ký hiệu đặc trưng của hàng hóa mà khi đăng ký pháp luật có yêu cầu.
Ví dụ: số khung, số máy của ô tô, mô tô; địa chỉ, cấp nhà, chiều dài, chiều rộng, số tầng của ngôi nhà hoặc căn hộ…
Các loại hàng hóa, dịch vụ đặc thù như điện, nước, điện thoại, xăng dầu, bảo hiểm…được bán theo kỳ nhất định thì trên hóa đơn phải ghi cụ thể kỳ cung cấp hàng hóa, dịch vụ.
– “Đơn vị tính”: Ghi đơn vị tính tương ứng với từng mặt hàng như khi nhập hàng. Trường hợp kinh doanh dịch vụ thì trên hoá đơn không nhất thiết phải có đơn vị tính (Khoản 2 Điều 5 TT Thông tư 119/2014/TT-BTC)
– “Số lượng”: Điền số lượng hàng hoá, dịch vụ.
– “Đơn giá”: Là đơn giá chưa bao gồm thuế GTGT.
– “Thành tiền”: bằng “Số lượng” x “đơn giá ”.
Sau khi điền xong hết cột thành tiền:
Chú ý: Nếu hóa đơn còn thừa dòng: Các bạn gạch bỏ phần trống còn lại. Nếu là hóa đơn tự in hoặc hóa đơn đặt in được lập bằng máy tính nếu có phần còn trống trên hóa đơn thì không phải gạch chéo.
Các cách gạch chéo thường sử dụng khi viết hóa đơn GTGT:
- Gạch ngang từ tiêu thức” Số thứ tự, tên hàng hoá dịch vụ” tiếp nối gạch chéo các tiêu thức “đơn vị tính, số lượng, đơn giá, thành tiền”
- Gạch ngang từ tiêu thức “Số thứ tự, tên hàng hoá dịch vụ” đến tiêu thức “thành tiền” tiếp nối gạch thẳng xuống đến dòng cuối cùng của tiêu thức.
- Gạch chéo từ trái qua phải
- Gạch chéo từ phải qua trái
Điểm c, Khoản 2, Điều 16 của Thông tư 39/2014/TT-BTC.
d. Đối với chỉ tiêu “Người bán hàng (Ký, đóng dấu ghi rõ họ, tên)” cách viết hóa đơn GTGT như sau:
- Thủ trưởng đơn vị sẽ ký vào chỉ tiêu này.
- Nếu thủ trưởng đơn vị không ký thì phải có giấy uỷ quyền của thủ trưởng đơn vị cho người trực tiếp bán hàng ký, ghi rõ họ tên trên hoá đơn và đóng dấu công ty vào phía trên bên trái của tờ hoá đơn (Đóng dấu treo).
Điểm d, Khoản 2, Điều 16 của Thông tư 39/2014/TT-BTC.
e. Đối với chỉ tiêu “Người mua hàng (Ký, ghi rõ họ tên)” cách viết hóa đơn GTGT:
Đối với chỉ tiêu “Người mua hàng (Ký, ghi rõ họ tên)” có thể xảy ra:
Người đi mua hàng ký vào Nếu là người mua đi mua hàng trực tiếp
Nếu không mua hàng trực tiếp như: Mua hàng qua điện thoại, qua mạng, FAX thì người mua hàng không nhất thiết phải ký, ghi rõ họ tên trên hoá đơn mà chỉ cần người bán ghi rõ là bán hàng qua điện thoại, qua mạng, FAX.
Khi lập hóa đơn cho hoạt động bán hàng hóa, cung ứng dịch vụ ra nước ngoài, trên hóa đơn không nhất thiết phải có chữ ký của người mua nước ngoài (Nội dung này được hướng dẫn bởi Khoản 9.3 Mục 9 Công văn 1839/TCT-CS năm 2014).
Điểm d, Khoản 2, Điều 16 của Thông tư 39/2014/TT-BTC.
f. Quy định về Đồng tiền ghi trên hoá đơn.
Là Đồng Việt Nam.
Trường hợp người bán được bán hàng thu ngoại tệ theo quy định, tổng số tiền thanh toán được ghi bằng nguyên tệ, phần chữ ghi bằng Tiếng Việt.
Ví dụ: 2.000 USD – Hai nghìn đô la Mỹ.
Người bán đồng thời ghi trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam theo tỷ giá giao dịch bình quân của thị trường ngoại tệ liên ngân hàng do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm lập hóa đơn.
Trường hợp ngoại tệ thu về là loại không có tỷ giá với đồng Việt Nam thì ghi tỷ giá chéo với một loại ngoại tệ được Ngân hàng Nhà nước Việt Nam công bố tỷ giá.
Điểm e, Khoản 2, Điều 16 của Thông tư 39/2014/TT-BTC.
LƯU Ý:
– Trường hợp người bán hàng được ủy nhiệm cho bên thứ ba lập hóa đơn.
Hóa đơn được ủy nhiệm cho bên thứ ba lập vẫn phải ghi tên đơn vị bán là đơn vị ủy nhiệm và đóng dấu đơn vị ủy nhiệm phía trên bên trái của tờ hóa đơn (trường hợp hóa đơn tự in được in từ thiết bị của bên được ủy nhiệm hoặc hóa đơn điện tử thì không phải đóng dấu của đơn vị ủy nhiệm).
Việc ủy nhiệm phải được xác định bằng văn bản giữa bên ủy nhiệm và bên nhận ủy nhiệm.
Hướng dẫn cách viết hóa đơn GTGT đối với các chỉ tiêu khác:
- Chỉ tiêu “Số tiền viết bằng chữ”.Chỉ tiêu “Số tiền viết bằng chữ” được viết đúng số tiền ở chỉ tiêu “Tổng cộng tiền thanh toán” bằng chữ.
- Chỉ tiêu “Cộng tiền hàng” Bằng (=) tổng số tiền ở cột “Thành tiền”.
- Chỉ tiêu “Hình thức thanh toán”: Nếu thanh toán bằng tiền mặt: Ghi “TM”; Nếu chuyển khoản: Ghi “CK”; Nếu chưa biết rõ hình thức thanh toán: Ghi “TM/CK”.
- Các bạn lưu ý: Các mặt hàng có thuế suất như nhau thì mới được viết chung một hoá đơn.
- Chỉ tiêu “Tổng cộng tiền thanh toán” bằng (=) “Cộng tiền hàng” cộng (+) “Thuế suất GTGT”.
- Chỉ tiêu “Thuế suất GTGT”.
- Ghi mức thuế suất của hàng hoá dịch vụ phải chịu có thể là 0% hoặc 5% hoặc 10%.
- Trượng hợp mà hàng hoá, dịch vụ không chịu thuế, miễn thuế thì gạch chéo (/).
- Chỉ tiêu “Thuế GTGT” bằng (=) “Cộng tiền hàng” nhân (x) “Thuế suất GTGT”.
Các tin cũ hơn






Bài Viết Mới Nhất