Bài Viết Xem Nhiều











Bù trừ công nợ 3 bên: quy trình, ví dụ minh họa và cách viết hóa đơn
Bù trừ công nợ 3 bên: quy trình, ví dụ minh họa và cách viết hóa đơn là một giải pháp hiệu quả giúp doanh nghiệp giải quyết các vấn đề tài chính một cách nhanh chóng và chính xác. Đây là phương pháp thường được áp dụng khi ba doanh nghiệp có mối quan hệ công nợ lẫn nhau, cho phép bù trừ các khoản phải thu và phải trả để giảm thiểu rủi ro tài chính và đơn giản hóa quy trình kế toán.
Quy trình bù trừ công nợ 3 bên yêu cầu sự đồng thuận của tất cả các bên tham gia và cần đảm bảo tính hợp pháp theo quy định tại Thông tư 200/2014/TT-BTC. Doanh nghiệp cần chuẩn bị đầy đủ hồ sơ, bao gồm biên bản thỏa thuận bù trừ, hóa đơn phù hợp và các chứng từ liên quan để đảm bảo tính minh bạch và rõ ràng.
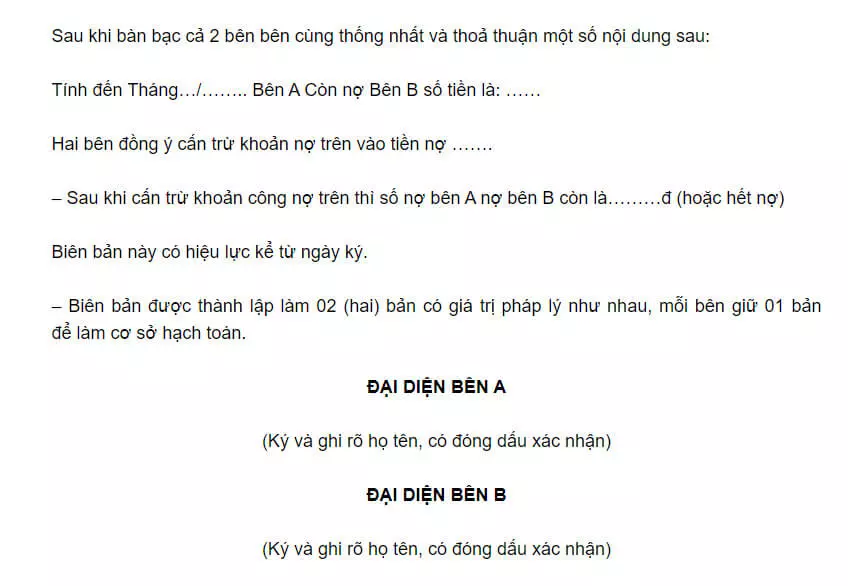
Ví dụ minh họa thực tế sẽ giúp doanh nghiệp dễ dàng hiểu rõ hơn về cách áp dụng phương pháp này. Ngoài ra, việc viết hóa đơn đúng quy định là yếu tố then chốt để tránh sai sót về pháp lý và thuế. Với cách tiếp cận phù hợp, bù trừ công nợ 3 bên không chỉ giúp tối ưu hóa dòng tiền mà còn nâng cao hiệu quả quản lý tài chính của doanh nghiệp.
Các Chứng Từ Cần Có Để Việc Bù Trừ Công Nợ Là Hợp Lệ
Để việc bù trừ công nợ được hợp lệ và tuân thủ quy định pháp luật, các doanh nghiệp cần chuẩn bị đầy đủ các chứng từ sau:1. Hợp đồng kinh tế hoặc thỏa thuận mua bán
Hợp đồng là cơ sở xác định các quyền và nghĩa vụ tài chính giữa các bên.
Cần nêu rõ điều khoản thanh toán, công nợ và các trường hợp áp dụng bù trừ công nợ.
2. Biên bản đối chiếu công nợ
Biên bản này phải được lập chi tiết, thể hiện rõ số tiền phải thu và phải trả của từng bên.
Các bên cần ký tên, đóng dấu để xác nhận tính chính xác.
3. Biên bản thỏa thuận bù trừ công nợ
Là văn bản quan trọng ghi nhận sự đồng ý của các bên tham gia bù trừ công nợ.
Nội dung cần nêu rõ số tiền bù trừ, thời điểm thực hiện và cam kết của các bên.
4. Hóa đơn chứng từ liên quan
Hóa đơn bán hàng hoặc cung cấp dịch vụ từ các giao dịch trước đó.
Các hóa đơn cần đảm bảo hợp lệ theo quy định của cơ quan thuế.
5. Chứng từ thanh toán
Sao kê ngân hàng, phiếu thu/phiếu chi hoặc các chứng từ thanh toán khác.
Đây là cơ sở để chứng minh giao dịch thực tế và hoàn thành bù trừ.
6. Sổ sách kế toán
Các doanh nghiệp cần cập nhật và lưu trữ đầy đủ sổ kế toán liên quan đến các giao dịch này để đối chiếu khi cần thiết.
Việc chuẩn bị đầy đủ các chứng từ không chỉ giúp bù trừ công nợ hợp lệ mà còn giảm thiểu rủi ro pháp lý và đảm bảo tính minh bạch trong quản lý tài chính.
Hướng dẫn cách hạch toán bù trừ công nợ vào tài khoản kế toán
Việc hạch toán bù trừ công nợ giữa các bên cần tuân thủ đúng chuẩn mực kế toán và quy định pháp luật. Dưới đây là hướng dẫn chi tiết cách hạch toán các tình huống phổ biến.1. Khi đối chiếu và xác nhận công nợ
Hạch toán đối chiếu công nợ giữa các bên để xác định số dư:
- Nợ TK 131 (Phải thu khách hàng)
- Có TK 331 (Phải trả người bán)
Khi có biên bản thỏa thuận bù trừ công nợ giữa các bên:
- Nợ TK 331 (Phải trả người bán): Số tiền phải trả cho bên bán.
- Có TK 131 (Phải thu khách hàng): Số tiền phải thu từ khách hàng được bù trừ.
- Công ty A phải trả Công ty B 100 triệu đồng (công nợ phải trả).
- Công ty B lại phải trả Công ty A 80 triệu đồng (công nợ phải thu).
- Hai bên thống nhất bù trừ công nợ: Công ty A còn phải trả 20 triệu đồng.
- Nợ TK 331: 80 triệu đồng.
- Có TK 131: 80 triệu đồng.
Nếu sau khi bù trừ, số dư còn lại được thanh toán bằng tiền mặt hoặc chuyển khoản:
Thanh toán phần còn lại:
- Nợ TK 331 (Phải trả người bán)
- Có TK 111, 112 (Tiền mặt, tiền gửi ngân hàng)
Nếu có chiết khấu hoặc giảm giá hàng bán trong quá trình bù trừ:
- Nợ TK 521 (Chiết khấu thương mại hoặc giảm giá hàng bán)
- Có TK 131 (Phải thu khách hàng)
- Chứng từ đầy đủ: Biên bản đối chiếu công nợ, biên bản thỏa thuận bù trừ, hóa đơn, và các chứng từ thanh toán phải được lưu trữ đầy đủ.
- Cập nhật đúng hạn: Sổ sách kế toán phải được cập nhật kịp thời và khớp với các tài khoản liên quan.
- Kiểm tra tính pháp lý: Đảm bảo các giao dịch bù trừ công nợ phù hợp với quy định của pháp luật, đặc biệt trong các giao dịch lớn.
Biên Bản Bù Trừ Công Nợ gồm những thông tin nào?
Biên bản bù trừ công nợ là một tài liệu quan trọng để xác nhận việc bù trừ giữa các khoản công nợ phải thu và phải trả giữa các bên. Biên bản này cần được lập đầy đủ và chi tiết nhằm đảm bảo tính hợp pháp và rõ ràng trong giao dịch. Dưới đây là các thông tin cần có trong một biên bản bù trừ công nợ:1. Tiêu đề biên bản
- Ghi rõ: “BIÊN BẢN BÙ TRỪ CÔNG NỢ”.
- Có thể bổ sung thời gian và số hiệu biên bản (nếu cần).
- Bên A: Tên công ty, mã số thuế, địa chỉ, người đại diện pháp luật, chức vụ.
- Bên B: Tương tự như thông tin của bên A.
- Nếu có thêm bên thứ ba, cần bổ sung thông tin đầy đủ của bên thứ ba.
- Căn cứ hợp đồng kinh tế đã ký giữa các bên.
- Căn cứ các chứng từ công nợ như hóa đơn, biên bản giao nhận hàng hóa, phiếu thu/chi liên quan.
- Căn cứ quy định pháp luật hiện hành.
Tổng hợp công nợ của từng bên:
- Số tiền phải trả của Bên A cho Bên B.
- Số tiền phải thu của Bên A từ Bên B.
- Xác định số tiền được bù trừ giữa các khoản công nợ.
- Ghi rõ số tiền còn lại (nếu có) sau khi bù trừ, kèm theo phương thức thanh toán phần chênh lệch.
Xác nhận số tiền đã bù trừ.
- Số dư công nợ còn lại (nếu có).
- Cam kết giữa các bên về việc không còn khiếu nại liên quan đến khoản công nợ đã bù trừ.
- Ghi rõ ngày, tháng, năm lập biên bản.
- Xác nhận thời điểm biên bản có hiệu lực.
- Bên A: Đại diện ký tên, đóng dấu (nếu có).
- Bên B: Tương tự như bên A.
- Nếu có bên thứ ba, cần có chữ ký và đóng dấu của bên thứ ba.
- Biên bản đối chiếu công nợ.
- Hóa đơn, phiếu thu, phiếu chi, và các chứng từ liên quan.
Bù trừ công nợ 3 bên: quy trình, ví dụ minh họa và cách viết hóa đơn là một giải pháp hữu hiệu giúp doanh nghiệp quản lý công nợ hiệu quả, tiết kiệm thời gian và giảm thiểu rủi ro tài chính. Quy trình thực hiện đòi hỏi sự minh bạch, rõ ràng từ việc đối chiếu số liệu, lập biên bản xác nhận đến xử lý hóa đơn phù hợp với các quy định pháp luật. Điển hình, trong trường hợp bù trừ giữa ba doanh nghiệp, các bước triển khai cần được cụ thể hóa thông qua ví dụ minh họa chi tiết, giúp các bên dễ dàng hình dung và áp dụng. Đồng thời, việc lập hóa đơn đúng quy định không chỉ đảm bảo tính pháp lý mà còn hỗ trợ doanh nghiệp tránh các vấn đề phát sinh liên quan đến thuế. Do đó, nắm vững quy trình và tuân thủ nguyên tắc sẽ giúp doanh nghiệp đạt được sự ổn định trong hoạt động tài chính.Ngoài ra A/c tham khảo thêm:
⇒ kế toán thuế bắc ninh
⇒ Dịch vụ khôi phục mã số thuế công ty tại thanh trì
⇒ Dịch vụ tạm ngưng kinh doanh tại Thái Nguyên
Các tin cũ hơn
Gọi điện

Chat Zalo





Bài Viết Mới Nhất